2026년 9월 16일, 미국 연방준비제도(Fed)가 기준금리를 0.25%p 인상해 **3.75~4%**로 올렸습니다.
시장의 관심이 쏠렸던 만큼 궁금한 것도 많으실 텐데요, 이번 글에서는 **"왜, 뭐가 다르고, 앞으로 어떻게 되는지"**를 질문과 답 형식으로 정리해봤습니다.
오늘 글에서 답하는 질문들
- Q1. 이번 2026년 9월 FOMC, 핵심만 요약하면?
- Q2. 왜 하필 지금 다시 금리를 올렸을까?
- Q3. 새 의장 케빈 워시 체제, 파월 때랑 뭐가 다른가?
- Q4. 점도표는 뭘 보여주고 있나?
- Q5. 그래서 투자자는 뭘 준비해야 할까?
Q1. 이번 2026년 9월 FOMC, 핵심만 요약하면?
- 기준금리를 3.50~3.75% → **3.75~4.00%**로 0.25%p 인상
- 표결 결과는 12대 0 만장일치
- 실업률 전망치를 기존보다 0.2%p 낮춘 **4.1%**로 하향 조정
- 이번 회의는 점도표(향후 금리 전망)가 함께 공개되는 분기 회의였음
시장 일각에서는 동결 가능성도 거론됐지만, 결국 예상 시나리오대로 인상 쪽으로 결론이 났습니다.
Q2. 왜 하필 지금 다시 금리를 올렸을까?
이유는 크게 세 가지로 압축됩니다.
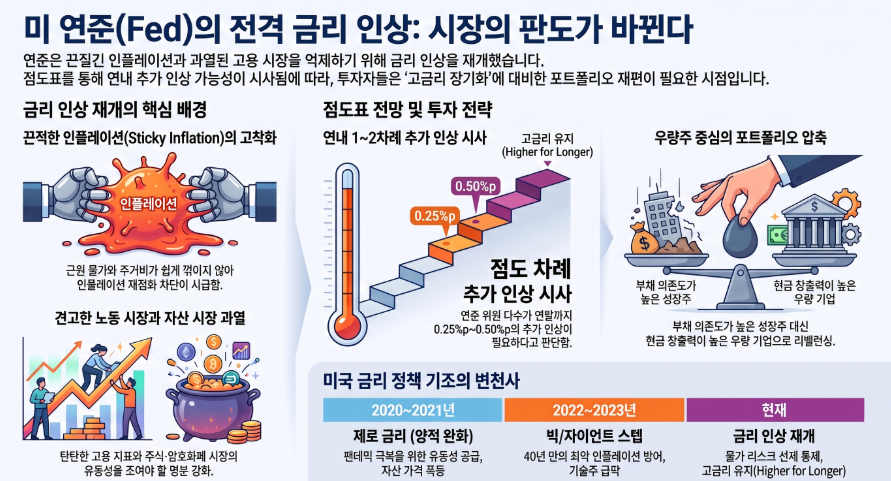
① 잡히지 않는 물가 근원 물가, 특히 주거비·서비스 물가가 쉽게 내려오지 않고 있습니다. 연준 성명에서도 인플레이션이 여전히 목표치를 웃돈다는 점이 재확인됐습니다.
② 예상보다 튼튼한 경제·고용 고금리 국면인데도 미국 경제는 견조한 확장세를 이어가고 있고, 고용 역시 노동 공급 증가 속도에 맞춰 안정적으로 유지되고 있습니다. 긴축을 유지해도 경제가 버틸 수 있다는 자신감이 인상 결정의 배경 중 하나로 꼽힙니다.
③ 새로운 변수, AI 투자와 지정학 리스크 흥미로운 지점은 최근 연준 내부에서 AI 관련 대규모 설비·인프라 투자를 잠재적 인플레이션 요인으로 보기 시작했다는 점입니다. 여기에 중동발 지정학적 긴장까지 겹치면서, 에너지 가격 변수가 물가 기대심리를 자극할 수 있다는 우려도 함께 작용했습니다.
Q3. 새 의장 케빈 워시 체제, 파월 때랑 뭐가 다른가?
이번 회의는 케빈 워시(Kevin Warsh) 신임 의장 체제에서 열린 인상 결정이라는 점에서도 주목받았습니다. 회의 전부터 시장에서는 "워시 의장이 매파적 색채를 유지할 것인가"에 대한 궁금증이 컸는데, 이번 12대 0 만장일치 인상으로 그 답이 어느 정도 나온 셈입니다.
워시 의장은 기자회견에서 물가 상승 압력이 오래 이어졌다는 점을 언급하며, 통화정책 정상화를 위한 조치임을 강조한 것으로 전해집니다. 전반적으로 파월 前 의장 시기와 비교했을 때, 포워드 가이던스(선제적 정책 신호)를 줄이고 그때그때 지표에 반응하는 방식으로 색깔이 바뀌었다는 평가가 나옵니다. 이 때문에 앞으로 발표되는 고용·물가 지표 하나하나에 시장이 더 민감하게 반응할 가능성이 높습니다.
Q4. 점도표는 뭘 보여주고 있나?
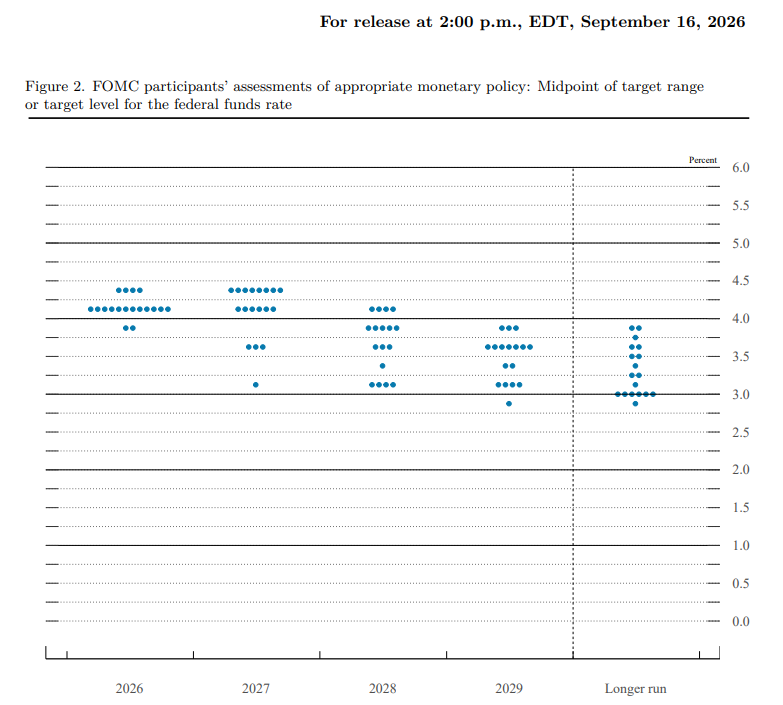
점도표는 19명의 연준 위원이 각자 생각하는 연말 적정금리 수준을 점으로 표시한 자료로, 3·6·9·12월 회의에서만 공개됩니다. 이번 점도표에서 확인할 수 있는 흐름은 다음과 같습니다.
- 다수의 위원이 연내 추가 인상 가능성을 열어둔 것으로 나타남
- 이에 따라 최종 금리(Terminal Rate) 눈높이가 기존보다 상향
- 실업률 전망이 낮아진 만큼, 위원들은 '긴축을 유지해도 고용 시장이 버틸 수 있다'는 쪽에 더 무게를 둔 것으로 해석됨
즉, 시장이 내심 바랐던 "이제 슬슬 인하 준비" 시나리오는 이번 점도표로 한발 더 멀어진 셈입니다.
Q5. 그래서 투자자는 뭘 준비해야 할까?
한 줄로 요약하면 이렇습니다.
"연준과 맞서지 말라(Don't fight the Fed)"
시장이 금리 인하를 기대하며 미리 축포를 쏘아 올릴 때마다, 연준은 그 기대를 꺾어놓는 결정을 반복해왔습니다. 이번에도 마찬가지입니다.
고금리가 당분간 이어지는 국면에서는 기업 체력에 따른 차별화가 더 뚜렷해질 가능성이 큽니다.
| 특징 | 외부 차입 의존도 높음, 적자 지속형 성장주 | 잉여현금흐름(FCF) 견고, 낮은 부채비율 |
| 고금리 국면 영향 | 밸류에이션 할인 압력 확대 | 조달비용 부담 상대적으로 적음 |
| 체크포인트 | 이자보상배율, 차입 만기 구조 | 가격 전가력, 영업이익률 |
지수의 단기 등락에 흔들리기보다는, 보유 종목이 현금을 실제로 벌어들이고 있는지, 빚에 짓눌리지 않는 구조인지를 다시 점검해보는 것이 이번 9월 FOMC가 주는 실질적인 숙제가 아닐까 싶습니다.
📌 이 글은 2026년 9월 FOMC 공식 발표 및 관련 보도를 참고해 작성한 개인 의견이며, 특정 종목에 대한 투자 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'금융 정보' 카테고리의 다른 글
| SK디스커버리 2026년 2분기(중간) 배당금 지급일·배당 기준일 (세후 실수령액 계산) (0) | 2026.09.16 |
|---|---|
| 동서 2026년 2분기(중간) 배당금 지급일·배당 기준일 (세후 실수령액 계산) (0) | 2026.09.15 |
| [롯데케미칼] 2026년 2분기 배당금 지급일·배당 기준일 (세후 실수령액 계산) (0) | 2026.09.15 |
| (주)LG 배당금 1,000원 지급일과 배당 기준일 총정리 (2026년 중간배당 확정) (0) | 2026.09.14 |
| LG유플러스 배당금 250원 지급일과 배당 기준일 총정리 (2026년 중간배당) (0) | 2026.09.10 |


댓글